PR 本記事は広告を含みます。|2026年11月7日時点の情報です。
太陽光パネルを付けたいけれど、台風や雪で壊れたらどうなるのか。すでに付けている家でも、今の保険で直せるのか分からない方は多いはずです。
結論から言うと、太陽光の備えは「メーカー・施工店の保証」と「火災保険・地震保険」の2本立てで考えます。故障や施工の不具合は保証、台風・落雷・雪などの事故は火災保険、地震・噴火・津波は地震保険が窓口です。
どこまで補償されるかは契約ごとに違うため、最後は加入中の保険会社と保証書で確かめる必要があります。この記事では、公的機関の資料をもとに、確かめる順番と注意点を整理します。
この記事の要点
- 故障・施工の不具合は「保証」、台風・落雷・雪・火災は「火災保険」、地震・噴火・津波は「地震保険」と、窓口が分かれる
- 地震保険は火災保険とセットで入り、保険金額は火災保険の30〜50%(建物は5,000万円まで)
- 東京都の太陽光の補助には、リフォーム瑕疵保険に新しく入ると1契約7,000円の上乗せがある
結論:太陽光の備えは「保証」と「保険」の2本立て
太陽光発電の設備は、屋根の上で20年、30年と雨風にさらされます。長く使う設備なので、「壊れる理由」によって頼る先が変わることを先に押さえておきます。
製品の故障や、取り付け工事の不具合が原因なら、メーカーや販売施工店の保証が窓口です。台風で飛んできた物が当たった、落雷で機器が壊れた、といった外からの事故なら、火災保険が窓口になります。地震が原因の損害は火災保険では補償されず、地震保険の対象です。
太陽光発電協会(JPEA)は、太陽電池モジュールは長寿命でも「必ずしも故障しない、性能が低下しないわけではない」として、設置後1年目、その後は4年に1度の定期点検を勧めています。保証や保険を使うときも、点検の記録や毎月の発電量の記録があると、いつから不具合が出たかを説明しやすくなります。
保険会社の商品名や保険料の比較は、この記事ではしません。商品ごとに補償の範囲や自己負担額が違い、公平に比べられないためです。この記事では、どの保険会社でも共通して確かめるべき仕組みと順番に絞ります。
メーカー保証・施工保証・火災保険・地震保険の違い
4つの備えを、原因と窓口で並べると次のとおりです。保証の年数や範囲はメーカー・製品・販売店で異なるため、表には年数を入れていません。手元の保証書と契約書で確かめてください。
| 備え | 主に対象になる原因 | 窓口 | 確かめるもの |
|---|---|---|---|
| メーカー保証 | 製品の不具合による故障、出力の低下(保証の条件による) | メーカー(販売店経由のことが多い) | 保証書の対象機器・期間・条件 |
| 施工保証 | 取り付け工事の不具合(雨漏りなど。保証の条件による) | 販売施工店 | 工事請負契約書・保証書 |
| 火災保険 | 火災・落雷・破裂・爆発・風災・ひょう災・雪災など(契約の型による) | 加入中の保険会社・代理店 | 証券の補償の範囲・自己負担額・建物の保険金額 |
| 地震保険 | 地震・噴火・津波による損害 | 火災保険と同じ保険会社 | 地震保険を付けているか・保険金額 |
保証は「製品や工事に原因がある場合」、保険は「外から起きた事故の場合」と考えると整理しやすくなります。逆に言うと、経年劣化による不具合は、保証の期間が過ぎていれば自費の修理になることが多く、火災保険の対象にもなりにくい点に注意が必要です。
メーカーや販売店によっては、自然災害による損害を補う独自の補償を付けている場合もあります。その場合も、対象になる災害・期間・自己負担の有無は書面で確かめてください。口頭の説明だけで判断しないことが大切です。
もう1つの見落としやすい点が、パネルが飛んで隣の家や通行人に被害を与えた場合です。自分の家の設備の補償と、他人への賠償の補償は別の考え方になります。賠償の補償が付いているかも、あわせて保険会社に確かめておくと安心です。
火災保険で補償される災害・補償されない損害
日本損害保険協会によると、火災保険は、さまざまなリスクを総合的に補償する「住宅総合保険」と、基本的な補償の「住宅火災保険」の2つの型に大きく分かれます。補償の範囲は次のとおりです。
| 災害・事故 | 住宅総合保険 | 住宅火災保険 |
|---|---|---|
| 火災 | ○ | ○ |
| 落雷 | ○ | ○ |
| ガス爆発などの破裂・爆発 | ○ | ○ |
| 風災・ひょう災・雪災 | ○(一部自己負担がある場合あり) | ○(一部自己負担がある場合あり) |
| 水災 | ○(一部自己負担がある場合あり) | × |
| 自動車の飛込み等による飛来・落下・衝突 | ○ | × |
| 給排水設備の事故等による水濡れ | ○ | × |
| 騒じょう等による暴行・破壊 | ○ | × |
| 盗難 | ○ | × |
出典:日本損害保険協会「火災保険」の表を当サイトで書き写したもの。実際の補償は契約ごとに違います。
太陽光の設備に当てはめると、台風でパネルが飛ばされた(風災)、ひょうでガラスが割れた(ひょう災)、雪の重みで架台が曲がった(雪災)、落雷でパワーコンディショナが壊れた(落雷)といった損害が、契約によっては対象になり得ます。ただし、屋根に付けたパネルを「建物」として扱うか、自己負担額がいくらかは、契約の内容で決まります。
火災保険は「建物」と「家財」を分けて契約します。太陽光の設備は屋根や外壁に固定されているため、建物の補償に入っているかを確かめるのが第一歩です。家財だけの契約では、屋根の設備が対象にならない可能性があります。
保険金額は「再調達価額」か「時価」か
損害保険協会は、保険金額の決め方に「再調達価額」(同じ物を新たに建てる・買うのに必要な額)と「時価」(再調達価額から使った分の目減りを引いた額)の2つがあると説明しています。時価で契約し、金額を時価より低くしていると、損害額の全額が補償されない場合があります。
太陽光を後から付けると、建物を建て直すのに必要な額が設置費用の分だけ増えることがあります。設置した後は、建物の保険金額がそのままでよいかを保険会社に確かめてください。
地震・噴火・津波は地震保険の対象
財務省の地震保険の解説では、火災保険では、地震を原因とする火災による損害や、地震で延焼・拡大した損害は補償されないとしています。地震保険は火災保険に付けて入る仕組みで、火災保険の契約期間の途中からでも加入できます。
地震保険の保険金額は、火災保険の保険金額の30〜50%の範囲で決めます。建物は5,000万円、家財は1,000万円が上限です。保険金は、損害の程度に応じて次の割合で支払われます(平成29年1月1日以降に始まった契約)。
| 損害の程度 | 支払われる額 | 建物の基準(主要構造部の損害額) |
|---|---|---|
| 全損 | 地震保険の保険金額の100%(時価額が限度) | 時価額の50%以上 |
| 大半損 | 地震保険の保険金額の60%(時価額の60%が限度) | 時価額の40%以上50%未満 |
| 小半損 | 地震保険の保険金額の30%(時価額の30%が限度) | 時価額の20%以上40%未満 |
| 一部損 | 地震保険の保険金額の5%(時価額の5%が限度) | 時価額の3%以上20%未満 |
出典:財務省「地震保険制度の概要」。建物の基準には、焼失・流失した床面積や浸水の基準もあります。
たとえば建物の火災保険の保険金額が2,000万円の家(当サイトの仮の前提)なら、地震保険は600万〜1,000万円の範囲で設定します。仮に1,000万円に設定した場合、次のようになります。
| 損害の程度 | 地震保険1,000万円の場合に支払われる額(当サイトの計算) |
|---|---|
| 全損 | 1,000万円 |
| 大半損 | 600万円 |
| 小半損 | 300万円 |
| 一部損 | 50万円 |
ここで注意したいのは、地震保険は「建物全体の損害の程度」で支払いが決まる点です。主要構造部とは土台・柱・壁・屋根などを指します。パネルだけが壊れた場合に、建物としてどの区分になるかは損害の調査によるため、保険会社の判断を待つことになります。
地震保険には、建築年や耐震性能による10〜50%の割引もあります(重複はできません)。1981年(昭和56年)6月1日以降に建てた家は「建築年割引」の対象です。割引を使えるかは保険会社に確かめてください。
東京では首都直下地震への備えも話題になります。停電への備えとして蓄電池を考える場合の話は、蓄電池は停電時にどこまで使えるかの記事で詳しく書いています。
被害を受けたときの手順と感電の注意
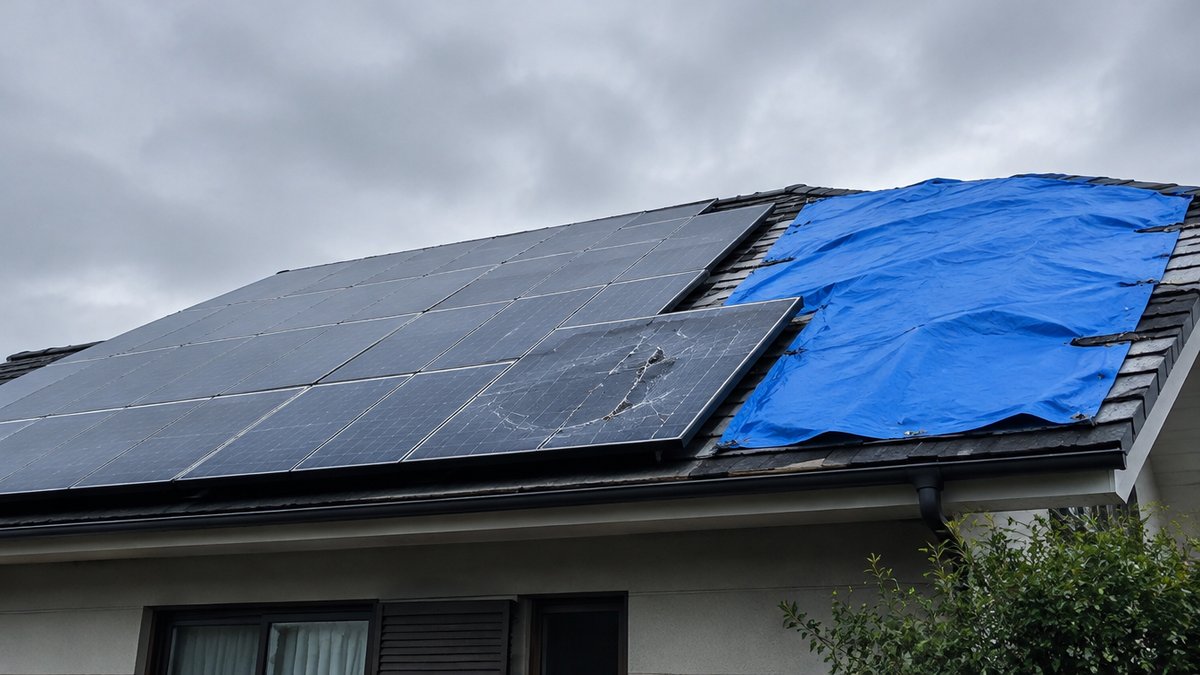
台風や雪のあとにパネルの割れやずれを見つけたら、まず自分で屋根に上らないことです。製品評価技術基盤機構(NITE)は、破損や浸水した太陽電池の設備も、光が当たれば発電することがあり、破損した部分やケーブルに触れると感電するおそれがあると注意しています。
NITEが受け付けた事故情報では、2015年度から2024年度までの10年間に、住宅用などの太陽電池発電設備の事故が260件あり、約9割の239件が火災でした。設備ごとでは、パワーコンディショナが170件、太陽電池モジュールが41件、接続ケーブルが18件、蓄電池が14件です。パネルの事故では、飛来物でパネルが破損し、発熱から発火に至った例が挙げられています。
被害を見つけてから保険金を受け取るまでの流れは、おおむね次のとおりです。
- 近づかない・触らない:割れたパネルや垂れ下がったケーブルには近づかず、家族にも伝える
- 写真を残す:地上から、被害の様子を日付が分かる形で撮る(屋根には上らない)
- 販売施工店に連絡:安全の確保と点検を依頼する。NITEは、事故に備えて連絡先を事前に確かめておくよう勧めている
- 保険会社・代理店に連絡:被害の日時・原因(台風・雪など)・場所を伝え、必要な書類を聞く
- 修理の見積を取る:保険会社が求める書類(見積書・写真など)をそろえる
- 修理の契約は、補償の範囲が分かってから:保険金の額が決まる前に高額な契約をしない
保険金を請求する権利には期限があります。保険法 第95条は、保険給付を請求する権利は、行使できる時から3年間行使しないと時効で消えると定めています。ただし、契約によっては「事故を知ったらすぐに知らせる」決まりがあるため、3年あるからと先送りせず、早めに連絡してください。
発電量が急に落ちたときも、不具合のサインのことがあります。JPEAとNITEは、発電モニターで前年同月の発電量と比べることを勧めています。季節ごとの発電量の目安は、太陽光の発電量の目安の記事で、市区ごとの表にまとめています。
「保険金で無料修理」の勧誘に注意
台風や地震のあとには、「火災保険を使えば自己負担なく修理できる」と勧誘する業者が増えます。国民生活センターは、「保険金が使える」と勧誘する住宅修理サービスの相談が増えていると、2018年9月6日に注意喚起しています。相談件数は2017年度に1,177件で、2008年度の36件から30倍以上に増え、60歳以上の当事者が多くを占めていました。
| 年度 | 相談件数 | 60歳以上の割合 |
|---|---|---|
| 2008年度 | 36件 | 53% |
| 2012年度 | 548件 | 65% |
| 2015年度 | 817件 | 74% |
| 2016年度 | 1,081件 | 80% |
| 2017年度 | 1,177件 | 75% |
出典:国民生活センター(2018年9月6日公表)。PIO-NETに登録された相談件数。
寄せられた相談には、「申込時に手数料の説明がなかった」「クーリング・オフをしたら手数料を払うよう言われた」「保険金が支払われた後、工事が始まらない」「うその理由で保険金を請求すると言われた」といったものがあります。
国民生活センターの「ご用心 災害に便乗した悪質商法」のページでも、「経年劣化で壊れたものも保険でできる」と言われたといった相談が紹介されています。経年劣化による損傷を自然災害と偽って請求することは、決してしてはいけません。
太陽光の設備は屋根の上にあり、持ち主が自分で状態を確かめにくい設備です。そのため「無料で点検します」「このままだと雨漏りします」という訪問をきっかけにした契約も起きやすくなります。勧誘を受けたら、次の3点を守ってください。
- その場で契約しない(家族や加入中の保険会社・代理店に相談する)
- 保険金の請求は自分で保険会社に連絡して行う(代行の手数料や違約金の説明を書面で確かめる)
- 訪問販売の契約なら、書面を受け取った日から8日以内はクーリング・オフができる(迷ったら消費生活センターの188番へ)
蓄電池の訪問販売のトラブルについては、蓄電池で後悔する7つの理由の記事でも、公的な相談事例をもとに整理しています。
設置費用・補助金と、保険の見直し
これから太陽光を付ける家は、設置費用と補助金に加えて、保険と保証の確認も見積の段階で済ませておくと安心です。当サイトの試算の前提(税込)は、太陽光5kWで約165万円、蓄電池10kWhで約180万円です。
| 設備 | 設置費用の目安(税込) | 東京都の補助(既存住宅) | 補助を引いた実質費用 |
|---|---|---|---|
| 太陽光 5kW | 約165万円 | 12万円/kW×5kW=60万円 | 約105万円 |
| 蓄電池 10kWh | 約180万円 | 10万円/kWh×10kWh=100万円 | 約80万円 |
| 太陽光+蓄電池 | 約345万円 | 160万円 | 約185万円 |
費用は当サイトの仮の前提です。都の補助の上限の判定は税抜の経費で行います。太陽光は3.75kW以下なら15万円/kW(上限45万円)、3.75kWを超えると出力全体に12万円/kWです。
東京都の太陽光の補助には、リフォーム瑕疵保険に新しく入ると1契約あたり7,000円の上乗せがあります(クール・ネット東京の令和8年度の案内で確認)。条件は、太陽光を設置する際に新規で加入していること、保険に入るのは工事請負契約を結んでいる事業者であることです。
国土交通省は、リフォーム瑕疵保険に加入すると、専門の建築士が工事の施工状況を検査し、工事の後に欠陥が見つかっても保証されると説明しています。事業者が倒産した場合は、工事を頼んだ人に保険金が支払われる仕組みです。見積の段階で、施工店がこの保険を使えるかを聞いておくとよいでしょう。
東京都の補助は、太陽光も蓄電池も契約前の事前申込が必要です。蓄電池は、令和8年10月1日以降に事前申込をする場合、SIIの令和8年度登録製品だけが対象です(4〜6月に契約・工事完了したものを除く)。また、令和8年度に事前申込を受け付けた申請から、実績報告の際に「金融機関発行の証明書等」の提出が必要になりました。
市区の補助を上乗せできる地域もあります。たとえば調布市は太陽光2万円/kW(上限10万円)を受け付けており、調布市のページで実質費用を試算しています。多摩市のページ、八王子市のページ、世田谷区のページでも、補助の状況と実質費用をまとめています。
補助金を使った実際の金額を、見積で確かめる(無料)
※持ち家の一戸建て向けです。マンションは対象外です。
太陽光そのもののメリット・デメリットを先に知りたい方は、太陽光発電のメリット・デメリットの記事をご覧ください。
契約前・設置後に確かめる8つのこと
保険と保証は、壊れてから調べ始めると、書類を探すだけで時間がかかります。次の8つを、契約前と設置後に確かめておきましょう。
| 時期 | 確かめること | 確かめる先 |
|---|---|---|
| 契約前 | メーカー保証の対象機器・期間・条件(パネル・パワーコンディショナ・蓄電池ごと) | 見積書・保証書の見本 |
| 契約前 | 施工保証の有無と範囲(雨漏りを含むか) | 販売施工店 |
| 契約前 | リフォーム瑕疵保険に加入できるか(都の補助の上乗せ7,000円の条件) | 販売施工店 |
| 契約前 | 自然災害の補償が保証に付いているか | 販売施工店・メーカー |
| 設置後 | 火災保険の「建物」に太陽光の設備が含まれるか、建物の保険金額は足りているか | 加入中の保険会社・代理店 |
| 設置後 | 風災・ひょう災・雪災・落雷の補償と自己負担額 | 保険証券 |
| 設置後 | 地震保険を付けているか、保険金額は火災保険の何%か | 保険証券 |
| 設置後 | 破損時の連絡先(販売施工店・保険会社)を家族で共有しているか | 自宅で |
パワーコンディショナはNITEの事故件数でも最も多い機器で、交換の時期が来ると基板などの劣化から事故の発生率も高くなるとされています。交換の時期や東京都の助成は、パワコンの寿命と交換の記事で詳しく書いています。
蓄電池を後から付けるときは、保証の扱いが変わることもあります。蓄電池の後付けの記事もあわせてご覧ください。
よくある質問
太陽光パネル専用の保険に入る必要はありますか
住宅用の太陽光では、まず加入中の火災保険で建物の一部として補償されるかを確かめるのが先です。補償の範囲で足りない部分があるときに、追加の補償やメーカーの補償を検討する順番が無駄がありません。
雪や台風でパネルが壊れたら必ず火災保険で直せますか
いいえ、必ずではありません。風災・ひょう災・雪災が補償に入っているか、自己負担額がいくらか、経年劣化ではないかによって変わります。損害保険協会の表でも、風災・ひょう災・雪災には一部自己負担がある場合があるとされています。東京は雪が少ない地域ですが、降る年もあります。
地震でパネルがずれた場合はどうなりますか
地震が原因の損害は火災保険の対象外で、地震保険の対象です。支払いは建物全体の損害の程度(全損・大半損・小半損・一部損)で決まるため、パネルだけの損害で支払われるかは損害の調査によります。
国の蓄電池の補助金は今から使えますか
国の蓄電池の補助(DR補助金)は、2026年5月29日に予算の上限に達して締め切られています。今から使えるのは東京都と、受付中の市区の補助です。詳しくは国の蓄電池補助金の記事をご覧ください。
太陽光を付けない方がよい家はありますか
屋根の向きや影で発電量が少ない家、住み続ける年数が短い家、屋根の傷みが進んでいて先に修理が必要な家などは、設置を急がない方がよい場合があります。設置できるかどうかは、現地の調査を受けてご相談ください。
補助金を使った実際の金額を、見積で確かめる(無料)
※持ち家の一戸建て向けです。マンションは対象外です。
まとめ
- 太陽光の備えは、故障・施工の不具合は「保証」、台風・落雷・雪などは「火災保険」、地震・噴火・津波は「地震保険」と窓口が分かれる
- 火災保険は型によって補償の範囲が違い、風災・ひょう災・雪災には自己負担がある場合もある。太陽光の設備が「建物」に含まれるかを確かめる
- 地震保険は火災保険とセットで、保険金額は火災保険の30〜50%。支払いは建物全体の損害の程度で決まる
- 被害を見つけたら屋根に上らず、販売施工店と保険会社に連絡する。「保険金で無料修理」の勧誘はその場で契約しない
- 東京都の太陽光の補助にはリフォーム瑕疵保険の上乗せ(1契約7,000円)がある。補助は契約前の事前申込が必要
お住まいの市区の補助と実質費用は、東京都の補助と市区の一覧から確かめられます。
出典と確認日
- 日本損害保険協会「火災保険」(2026年11月7日確認)
- 財務省「地震保険制度の概要」(2026年11月7日確認)
- e-Gov法令検索「保険法」第95条(2026年11月7日確認)
- 製品評価技術基盤機構(NITE)「住宅用の太陽電池発電設備の事故に注意」2025年8月29日(2026年11月7日確認)
- 国民生活センター「『保険金を使って住宅を修理しませんか』がきっかけでトラブルに!」2018年9月6日(2026年11月7日確認)
- 国民生活センター「ご用心 災害に便乗した悪質商法」(2026年11月7日確認)
- 太陽光発電協会(JPEA)「長く使っていただくために」(2026年11月7日確認)
- 国土交通省「リフォーム事業者の検索について(リフォーム瑕疵保険)」(2026年11月7日確認)
- クール・ネット東京「令和8年度 家庭における太陽光発電導入促進事業」(2026年11月7日確認)
- クール・ネット東京「令和8年度 家庭における蓄電池導入促進事業」(2026年11月7日確認)
この記事を書いた人
三田 健司
株式会社アクセス・リンクの代表取締役。蓄電池の補助金に詳しい立場から、東京都や多摩26市の公式情報をもとに、補助金の条件・申請の順番・補助を引いた実質費用を分かりやすくまとめています。読んでくださる方のお役に立つ情報を、このサイトで配信しています。